Domain waffen-technik.de kaufen?
Wir ziehen mit dem Projekt
waffen-technik.de um.
Sind Sie am Kauf der Domain
waffen-technik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain waffen-technik.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Busche, André: Aufbewahrung, Führen und Transport von Waffen und MunitionAufbewahrung, Führen und Transport von Waffen und Munition , Dieses Handbuch erklärt die nach der Änderung des Waffengesetzes 2020 gültigen gesetzlichen Vorschriften zur Aufbewahrung und zum Transport von Waffen und Munition. Die Altbesitzregelung für Waffenschränke, die bereits vor dem 6. Juli 2017 genutzt wurden, wird dabei ebenso ausführlich erläutert wie Regeln zur gemeinschaftlichen Aufbewahrung oder zur Vererbung von Waffenschränken. Mit nachvollziehbaren Praxishinweisen zum Schutz von Waffen und Munition vor unbefugter Wegnahme zuhause und unterwegs, zu Waffenräumen und zur Verankerung von Sicherungseinrichtungen und Behältnissen erleichtert dieses Buch das Verständnis der einschlägigen gesetzlichen Vorschriften. Private Waffenbesitzer vom Jäger über den Sportschützen und Waffensammler bis zum Bootsbesitzer erhalten in diesem Buch ebenso Antworten auf aktuelle Fragen wie Unternehmer und Beschäftigte in Waffenhandel und Bewachungsgewerbe. Für Verantwortliche in Polizei, Justiz und Verwaltung ist es durch eine praxisnahe Themenauswahl und Erläuterungen technischer Verfahren eine wertvolle Entscheidungshilfe bei der täglichen Arbeit mit dem Waffengesetz. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20240401, Beilage: PB, Titel der Reihe: Lehrbücher zum Waffenrecht - Praxiswissen für Anwender des Waffengesetzes##, Autoren: Busche, André, Auflage: 24012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 272, Keyword: Aufbewahrung; Handel; Munition; Ordnungsamt; Polizei; Schusswaffe; Schusswaffen; Tresor; Waffe; Waffenbehörde; Waffenbesitz; Waffengesetz; Waffenhandel; Waffenhändler; Waffenraum; Waffenrecht; Waffenschrank; Waffentransport; Waffentresor, Fachschema: Transportrecht~Waffenrecht - Waffengesetz, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 13, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pétanque. Grundlagen, Technik, Taktik, Training, Spielformen., Taschenbuch von Joachim Kopp, Copress, 978-3-7679-1296-0Pétanque. Grundlagen, Technik, Taktik, Training, Spielformen., Taschenbuch Von Joachim Kopp, Copress, 978-3-7679-1296-0, Seitenanzahl: 13618,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
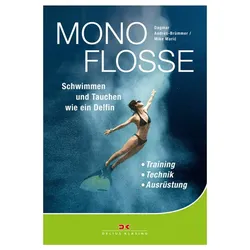
Monoflosse: Schwimmen und Tauchen wie ein Delfin. Training - Technik - AusrüstungSCHWIMMEN WIE EIN DELFIN Sie gleiten elegant durchs Wasser, schwimmen in anmutigen Wellenbewegungen wie Delfine oder Meerjungfrauen: Der neue Trendsport Monofin oder Mermaiding ist nicht nur schön anzusehen, er verlangt dem Schwimmer auch einiges an Kraft und Koordination ab. Doch ist die Monoflosse einmal gemeistert, können hohe Geschwindigkeiten erreicht werden. Die flexible Einzelflosse erlaubt dem Taucher dabei, die Schwimmbewegung eines Delfins zu imitieren. Dagmar Andres-Brümmer bietet in ihrem Buch einen umfassenden Überblick zu Training, Technik und Ausrüstung: * Monoflossenschwimmen für Anfänger: Wie erlerne ich die Schwimmtechnik? * Welche Monoflosse kaufen? Tipps zu Modellen, Material und weiterem Equipment * Finswimming, Freitauchen und Mermaiding: Schwimmen und Tauchen wie ein Delfin * Monoflossen für Kinder spielerisch lernen * Interessantes Hintergrundwissen und eindrucksvolle Bilder zum Flossenschwimmen Monofin und Mermaiding ? der neue Trend im Schwimm- und Tauchsport Ob im eigenen Pool, im Schwimmbad oder im Freiwasser: überall begeistern sich Wassersportler, Mermaids und Fitness-Fans für das Monoflosse-Schwimmen. Auch bei Kindern sind die hippen Flossen im Trend. Doch die Meerjungfrauenflosse kommt nicht nur bei Freizeitsportlern zum Einsatz. Sportlehrer und Profisportler haben Finswimming ebenfalls für sich entdeckt. Monoflossen eignen sich sogar zum Apnoetauchen, dem Freitauchen ohne Atemgerät. Voller Schwimmspaß mit nur einer Flosse ? entdecken auch Sie diese einzigartige Sportart für sich!19,90 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Die Französische Verteidigung - Strukturen, Taktik und Pläne Band 2Mihail Marin: Die Französische Verteidigung - Strukturen, Taktik Und Pläne Band 2 Bauernketten, Der „französische Isolani“ Und Der „französische Läufer“ Die Französische Verteidigung Ist Eine Eröffnung Mit Ausgeprägtem Strategischem Charakter, Aber...29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Busche, André: Aufbewahrung, Führen und Transport von Waffen und MunitionAufbewahrung, Führen und Transport von Waffen und Munition , Dieses Handbuch erklärt die nach der Änderung des Waffengesetzes 2020 gültigen gesetzlichen Vorschriften zur Aufbewahrung und zum Transport von Waffen und Munition. Die Altbesitzregelung für Waffenschränke, die bereits vor dem 6. Juli 2017 genutzt wurden, wird dabei ebenso ausführlich erläutert wie Regeln zur gemeinschaftlichen Aufbewahrung oder zur Vererbung von Waffenschränken. Mit nachvollziehbaren Praxishinweisen zum Schutz von Waffen und Munition vor unbefugter Wegnahme zuhause und unterwegs, zu Waffenräumen und zur Verankerung von Sicherungseinrichtungen und Behältnissen erleichtert dieses Buch das Verständnis der einschlägigen gesetzlichen Vorschriften. Private Waffenbesitzer vom Jäger über den Sportschützen und Waffensammler bis zum Bootsbesitzer erhalten in diesem Buch ebenso Antworten auf aktuelle Fragen wie Unternehmer und Beschäftigte in Waffenhandel und Bewachungsgewerbe. Für Verantwortliche in Polizei, Justiz und Verwaltung ist es durch eine praxisnahe Themenauswahl und Erläuterungen technischer Verfahren eine wertvolle Entscheidungshilfe bei der täglichen Arbeit mit dem Waffengesetz. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20240401, Beilage: PB, Titel der Reihe: Lehrbücher zum Waffenrecht - Praxiswissen für Anwender des Waffengesetzes##, Autoren: Busche, André, Auflage: 24012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 272, Keyword: Aufbewahrung; Handel; Munition; Ordnungsamt; Polizei; Schusswaffe; Schusswaffen; Tresor; Waffe; Waffenbehörde; Waffenbesitz; Waffengesetz; Waffenhandel; Waffenhändler; Waffenraum; Waffenrecht; Waffenschrank; Waffentransport; Waffentresor, Fachschema: Transportrecht~Waffenrecht - Waffengesetz, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 13, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Pétanque. Grundlagen, Technik, Taktik, Training, Spielformen., Taschenbuch von Joachim Kopp, Copress, 978-3-7679-1296-0Pétanque. Grundlagen, Technik, Taktik, Training, Spielformen., Taschenbuch Von Joachim Kopp, Copress, 978-3-7679-1296-0, Seitenanzahl: 13618,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.